
Het bepalen van je beleggingsdoel en je horizon is misschien wel de belangrijkste eerste stap als je begint met beleggen. In deze blog duiken we in hoe je een scherp beleggingsdoel formuleert én hoe je de bijbehorende beleggingshorizon kiest.
Stel je voor: je stapt in de auto, start de motor, maar hebt geen idee waar je naartoe rijdt. Grote kans dat je doelloos rondrijdt, brandstof verspilt en uiteindelijk ergens strandt waar je helemaal niet wilde zijn.
Op de beurs werkt dat precies hetzelfde. Veel beginnende beleggers stappen in met de gedachte: “Ik wil gewoon meer rendement op mijn geld.” Maar “meer rendement” is geen doel. Het is een wens. Een succesvol beleggingsplan begint bij een concreet beleggingsdoel gekoppeld aan een duidelijke beleggingshorizon.
In deze blog ontdek je hoe je deze twee pijlers voor jezelf opzet.
Deel 1: je beleggingsdoel formuleren
Je beleggingsdoel geeft antwoord op de vraag: Waar doe je het voor?
Geld op zichzelf is zelden het einddoel; het gaat om wat dat geld voor je kan doen. Je doel bepaalt hoeveel risico je kunt en wilt nemen, en welke financiële middelen je nodig hebt.
Typische beleggingsdoelen:
- Pensioenaanvulling of eerder stoppen met werken: bouwen aan financiële vrijheid voor later.
- Studie voor de kinderen: een potje opbouwen voor het collegegeld en de uitzet over 10 tot 15 jaar.
- Aankoop van een woning of verbouwing: vermogen opbouwen voor een grote uitgave op de middellange termijn.
- Vermogensbehoud tegen inflatie: zorgen dat je spaargeld niet aan koopkracht verliest op de bank.
Maak je doel SMART
Om je doel echt te laten werken, maak je het specifiek en meetbaar:
- Niet: “Ik wil sparen voor later.”
- Wel: “Ik wil over 15 jaar €50.000 opgebouwd hebben voor de studie van mijn kinderen.”
Wanneer je een scherp doel hebt, weet je precies hoeveel je maandelijks moet inleggen en welk rendement je nodig hebt.
Deel 2: je beleggingshorizon bepalen
Je beleggingshorizon is de periode waarin je het geld kunt missen en laat renderen zonder dat je het tussentijds nodig hebt. Dit is de belangrijkste factor voor de hoeveelheid risico die je kunt nemen.
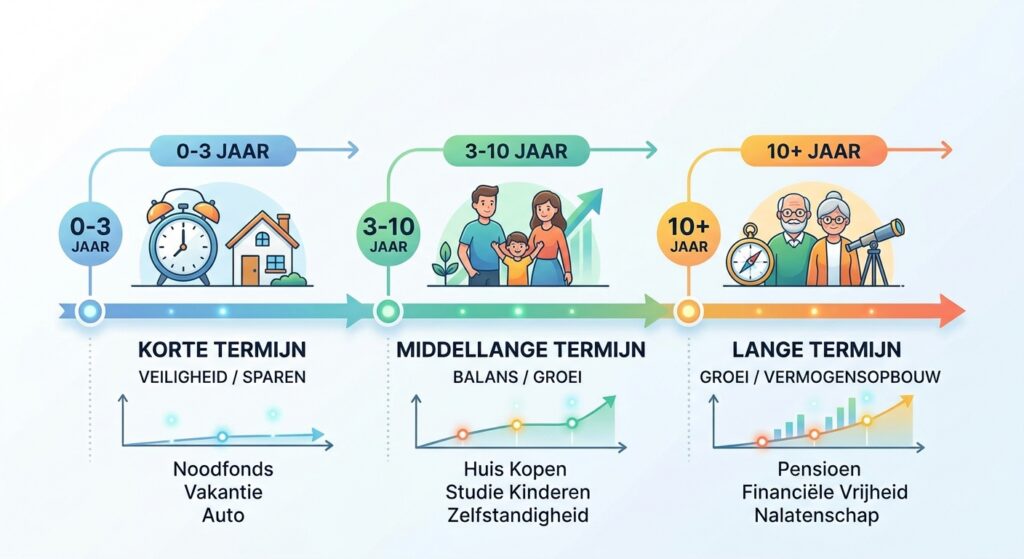
We verdelen de horizon over het algemeen in drie categorieën:
1. Korte horizon (0 tot 3 jaar)
Heb je het geld binnen drie jaar nodig (bijvoorbeeld voor de aankoop van een auto of een verbouwing)? Beleg dit geld bij voorkeur niet in zakelijke waarden zoals aandelen.
- Waarom? De beurs fluctueert op de korte termijn hevig. Als de beurs morgen met 20% daalt en je hebt het geld volgend jaar nodig, heb je geen tijd om te wachten op herstel.
- Focus: Spaarrekeningen, deposito’s of zeer defensieve instrumenten.
2. Middellange horizon (3 tot 10 jaar)
Je hebt een redelijke tijd om eventuele tegenvallers op de beurs op te vangen, maar je moet wél voorzichtig beginnen af te bouwen als het doel in zicht komt.
- Waarom? Je kunt profiteer van beursgroei, maar een geconcentreerd aandelenrisico is soms te volatiel.
- Focus: Een gebalanceerde portefeuille van aandelen en obligaties.
3. Lange horizon (10 jaar of langer)
Hier gebeurt de echte magie van beleggen. Met een lange horizon maakt de korte-termijnvolatilliteit van de beurs minder uit.
- Waarom? Historisch gezien herstelt de markt zich altijd van crisissen als je maar genoeg tijd hebt. Bovendien profiteer je optimaal van het rendement-op-rendement effect (samengestelde rente).
- Focus: Groeigerichte portefeuilles met een hoog aandeel wereldwijde aandelen of etf’s.
De gouden regel: risico en horizon zijn een Tweeling
Hoe langer je horizon, hoe meer risico (volatiliteit) je kunt dragen. Naarmate je dicht bij je einddatum komt, schuif je langzaam op van een offensieve naar een meer defensieve strategie. Zo voorkom je dat een crash op de beurs vlak voor je pensioen of de studiedatum van je kind je plannen doorkruist.