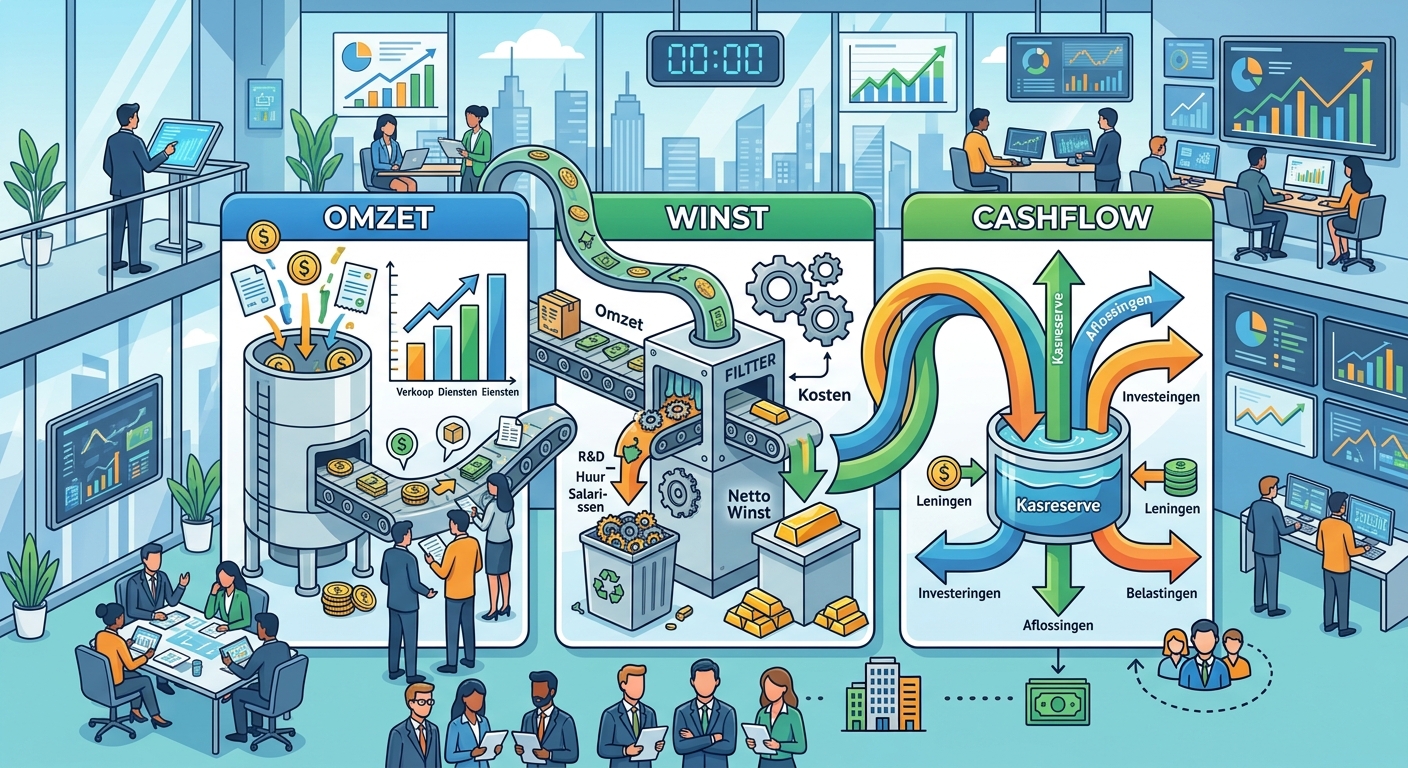

Omzet, winst en cashflow zijn drie belangrijke begrippen om de financiële gezondheid van een bedrijf te begrijpen. Toch worden ze regelmatig door elkaar gehaald. Dat is niet vreemd, want ze hebben allemaal met geld te maken. Maar ze vertellen ieder een ander verhaal.
Een bedrijf kan miljoenen euro’s omzet draaien, maar nauwelijks winst maken. En zelfs wanneer een bedrijf winstgevend is, kan het onvoldoende geld op de bank hebben om de rekeningen te betalen.
In dit artikel lees je wat omzet, winst en cashflow betekenen, hoe je ze berekent en waarom het belangrijk is om deze drie cijfers afzonderlijk te bekijken.
Wat is omzet?
Omzet is het totale bedrag dat een bedrijf verdient met de verkoop van producten of diensten gedurende een bepaalde periode. Dit kan bijvoorbeeld een maand, kwartaal of jaar zijn.
Omzet wordt doorgaans exclusief btw berekend, omdat de btw die een onderneming aan klanten in rekening brengt in principe moet worden afgedragen aan de Belastingdienst.
De formule voor omzet is eenvoudig:
Omzet = verkoopprijs × aantal verkochte producten
Stel dat een webshop 2.000 producten verkoopt voor € 25 per stuk. De omzet bedraagt dan:
2.000 × € 25 = € 50.000
Dit bedrag zegt echter nog niets over hoeveel geld de onderneming daadwerkelijk verdient. De webshop moet immers ook betalen voor de ingekochte producten, verzending, marketing, personeel en andere bedrijfskosten.
Een hoge omzet is dus niet automatisch een teken van een winstgevend bedrijf.
Wat is winst?
Winst is het bedrag dat overblijft nadat de relevante kosten van de opbrengsten zijn afgetrokken. Het laat zien of een onderneming financieel rendement behaalt met haar activiteiten.
De basisformule is:
Winst = opbrengsten − kosten
Laten we het voorbeeld van de webshop verder uitwerken.
De webshop behaalt € 50.000 omzet in een maand. De totale kosten bedragen € 38.000. De winst vóór belastingen komt daarmee uit op:
€ 50.000 − € 38.000 = € 12.000
De onderneming houdt dus € 12.000 winst vóór belastingen over.
Het is belangrijk om te weten dat winst op verschillende manieren kan worden berekend. Brutowinst houdt bijvoorbeeld rekening met directe kosten, terwijl nettowinst ook rekening houdt met onder meer overige bedrijfskosten, rente en belastingen. Daarom moet je bij het vergelijken van bedrijven altijd controleren welke winstmaatstaf wordt gebruikt.
Hoe bereken je de winstmarge?
De winstmarge laat zien welk percentage van de omzet als winst overblijft. Daarmee kun je de winstgevendheid van bedrijven beter vergelijken, ook wanneer hun omzet sterk verschilt.
De formule is:
Winstmarge = winst ÷ omzet × 100%
In het voorbeeld bedraagt de winst vóór belastingen € 12.000 en de omzet € 50.000.
€ 12.000 ÷ € 50.000 × 100% = 24%
De winstmarge vóór belastingen bedraagt dus 24%. Van iedere € 100 omzet blijft € 24 over als winst vóór belastingen.
Een hogere winstmarge kan erop wijzen dat een bedrijf efficiënter werkt of meer prijszettingskracht heeft. De marge moet wel op dezelfde manier worden berekend om een eerlijke vergelijking te maken.
Wat is cashflow?
Cashflow, ook wel kasstroom genoemd, is het verschil tussen de geldbedragen die een onderneming daadwerkelijk ontvangt en de geldbedragen die zij daadwerkelijk uitgeeft gedurende een bepaalde periode.
Anders dan bij winst draait het hier om de feitelijke geldstromen. Het moment waarop een klant betaalt of een onderneming een rekening voldoet, speelt daarom een belangrijke rol.
De eenvoudige formule is:
Cashflow = ontvangen geld − betaald geld
Stel dat een onderneming in een maand € 40.000 aan betalingen ontvangt en € 32.000 aan betalingen verricht. De cashflow over die periode bedraagt:
€ 40.000 − € 32.000 = € 8.000 positief
Er is dus € 8.000 meer geld binnengekomen dan uitgegaan.
Cashflow is belangrijk omdat een onderneming haar rekeningen, salarissen en belastingen op tijd moet kunnen betalen. Dat vereist voldoende beschikbare liquide middelen.
Let wel: deze eenvoudige berekening is niet hetzelfde als de operationele cashflow of vrije kasstroom die je in financiële jaarverslagen tegenkomt. Bij die maatstaven gelden aanvullende definities en berekeningsregels.
Het verschil tussen omzet, winst en cashflow in de praktijk
De drie begrippen hangen met elkaar samen, maar geven ieder een ander inzicht in de financiële situatie van een onderneming.
| Begrip | Wat meet het? | Wat vertelt het je? |
|---|---|---|
| Omzet | De opbrengsten uit verkopen | Hoeveel een bedrijf verkoopt |
| Winst | Opbrengsten minus kosten | Of een bedrijf rendabel is |
| Cashflow | Ontvangen geld minus betaald geld | Hoe de geldstromen zich ontwikkelen |
Om het verschil duidelijk te maken, bekijken we een voorbeeld van een onderneming die in één maand € 50.000 omzet behaalt.
De kosten die aan deze omzet zijn toe te rekenen bedragen € 38.000. De onderneming maakt daarmee € 12.000 winst vóór belastingen.
Toch hebben klanten aan het einde van de maand slechts € 20.000 betaald. Van de € 38.000 aan kosten is € 30.000 daadwerkelijk betaald.
De cashflow bedraagt dan:
€ 20.000 − € 30.000 = € 10.000 negatief
De onderneming heeft dus € 12.000 winst vóór belastingen gemaakt, terwijl er in dezelfde maand € 10.000 meer geld is uitgegaan dan binnengekomen.
Dit is mogelijk doordat opbrengsten en kosten boekhoudkundig niet altijd in dezelfde periode vallen als de bijbehorende betalingen. Het bedrijf kan bijvoorbeeld nog geld tegoed hebben van klanten.
Het verschil tussen winst en cashflow maakt duidelijk waarom alleen naar de winst kijken onvoldoende is om de financiële gezondheid van een onderneming te beoordelen.
Hoe kan een bedrijf winst maken en toch geld tekortkomen?
Een belangrijke oorzaak is dat klanten hun facturen later betalen dan het moment waarop de onderneming zelf haar rekeningen moet voldoen.
Stel dat een adviesbureau in januari een opdracht van € 20.000 afrondt. De factuur wordt in januari verstuurd, maar de klant betaalt pas in maart. Ondertussen moet het adviesbureau in januari en februari wel salarissen, huur en andere kosten betalen.
De omzet en de bijbehorende winst kunnen al in januari worden verantwoord, afhankelijk van de toepasselijke boekhoudregels. Het geld komt echter pas twee maanden later binnen.
Hierdoor kan de onderneming tijdelijk onvoldoende geld beschikbaar hebben, ondanks een winstgevende opdracht.
Ook investeringen kunnen een verschil veroorzaken. Wanneer een onderneming bijvoorbeeld een machine koopt, kan de volledige betaling direct uit de bankrekening verdwijnen. De investering wordt boekhoudkundig echter vaak over meerdere jaren afgeschreven. Daardoor is de directe kasuitstroom groter dan de kosten die in datzelfde jaar in de winstberekening worden opgenomen.
Een winstgevend bedrijf heeft daarom niet automatisch een gezonde cashflow. Het tijdstip van ontvangsten, betalingen en investeringen speelt eveneens een belangrijke rol.
Welke van de drie is het belangrijkst?
Dat hangt af van de vraag die je wilt beantwoorden.
Omzet is vooral interessant wanneer je wilt weten hoe groot een onderneming is en hoe de verkoop zich ontwikkelt. Een stijgende omzet kan wijzen op groei, maar zegt niet of die groei ook winstgevend is.
Winst is belangrijk om te beoordelen of een onderneming haar kosten kan terugverdienen en economisch waarde creëert. Een bedrijf dat structureel onvoldoende winst maakt, heeft op lange termijn weinig ruimte om te investeren en te groeien.
Cashflow geeft inzicht in de geldstromen en de mogelijkheid om financiële verplichtingen na te komen. Zelfs een winstgevende onderneming kan in de problemen komen als er onvoldoende geld beschikbaar is op het moment dat rekeningen betaald moeten worden.
Voor een volledig beeld moet je daarom naar alle drie kijken. Omzet vertelt iets over de verkoop, winst over de winstgevendheid en cashflow over de daadwerkelijke geldstromen.