
In het vorige artikel heb je geleerd wat dividend is en hoe je het dividendrendement berekent. Maar hoe zet je die kennis om in een concrete beleggingsstrategie? Voor veel beleggers is dividendbeleggen de ultieme methode om een gestage stroom aan passief inkomen op te bouwen.
In dit artikel duiken we in de praktijk: hoe werkt de strategie, hoe profiteer je optimaal van het sneeuwbaleffect en waar moet je praktisch op letten?
Waarom kiezen beleggers voor een dividendstrategie?
Waar groeibeleggers vooral hopen dat de koers van hun aandelen stijgt, richten dividendbeleggers zich op het verzamelen van bedragen die regelmatig rechtstreeks op hun rekening worden gestort.
Dit biedt een aantal unieke voordelen:
- Regelmatige cashflow: Je ontvangt periodiek (per kwartaal, halfjaar of jaar) geld zonder dat je aandelen hoeft te verkopen.
- Minder afhankelijk van het beursklimaat: Ook als de beurs koerst op een zijwaartse of dalende trend, blijven gezonde bedrijven vaak gewoon dividend uitkeren.
- Gevoelsmatige rust: Het ontvangen van daadwerkelijk geld maakt het makkelijker om aandelen vast te houden tijdens een crash op de beurs.
Het geheim van vermogensopbouw: Het sneeuwbaleffect (DRIP)
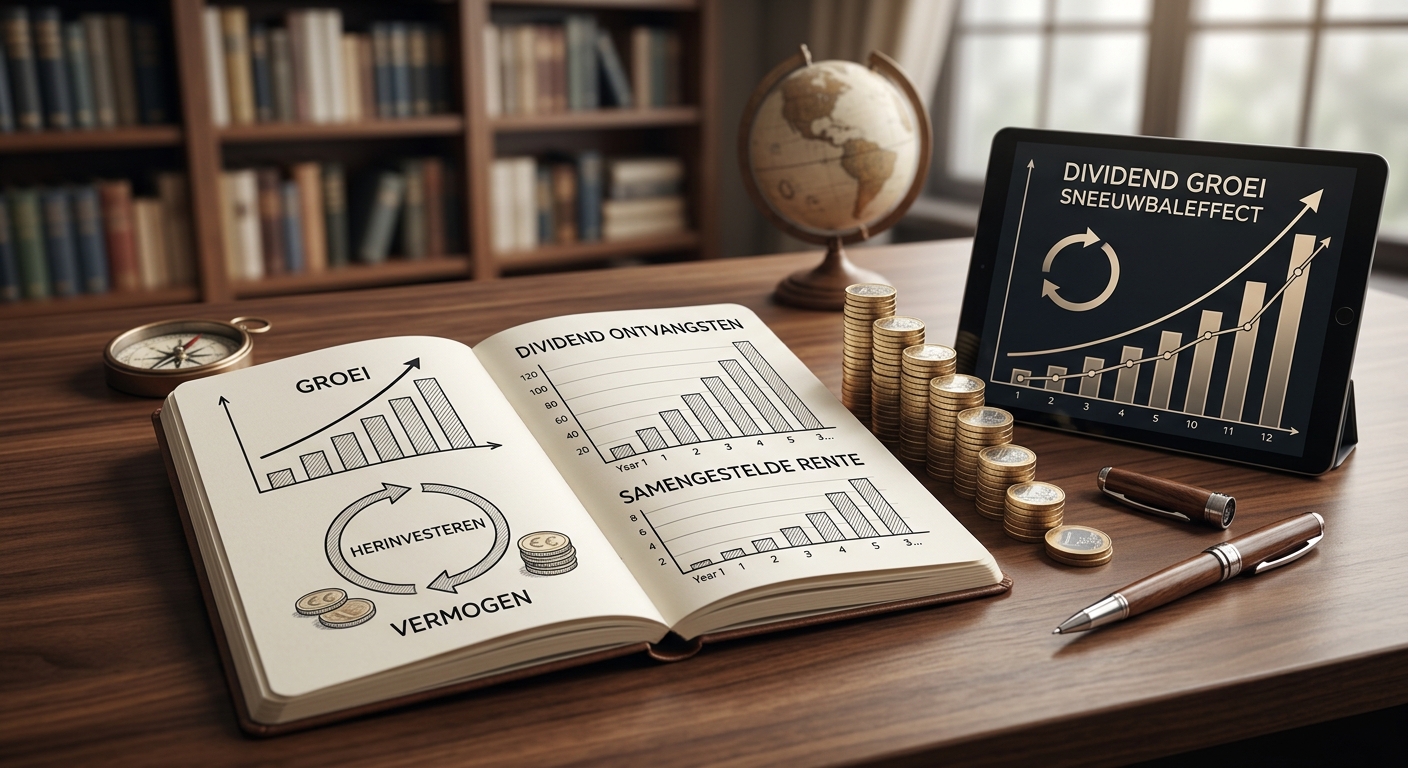
Het echte succes van dividendbeleggen zit in het herinvesteren van de uitkeringen. Dit noemt men ook wel een DRIP (Dividend Reinvestment Plan).
Wanneer je het dividend dat je ontvangt direct gebruikt om nieuwe aandelen (of fracties van aandelen) te kopen, ontstaat er een krachtig wiskundig effect: samengestelde rente (of compound interest).
- Je koopt aandelen van Bedrijf X.
- Bedrijf X keert dividend uit.
- Met dat dividend koop je extra aandelen van Bedrijf X.
- De volgende keer ontvang je dividend over je oorspronkelijke aandelen én over je nieuwe aandelen.
Hoe langer je dit proces volhoudt, hoe sneller je portefeuille en je jaarlijkse passieve inkomen groeien.
Twee smaken: high yield vs. dividend growth
Bij het selecteren van dividend-aandelen kun je twee hoofdwegen bewandelen:
1. High yield (hoog dividend)
- Focus: Nu zoveel mogelijk cashflow vangen (bijv. 5% tot 7% rendement).
- Bedrijven: Vaak volwassen, langzaam groeiende bedrijven (zoals telecombedrijven, vastgoedfondsen of nutsbedrijven).
- Risico: Beperkte koersgroei en hoger risico dat het dividend bij tegenwind wordt verlaagd.
2. Dividend growth (dividendgroei)
- Focus: Bedrijven die hun dividend elk jaar verhogen.
- Bedrijven: Bedrijven met een sterk concurrentievoordeel en groeiende winsten (vaak zogenaamde Dividend Aristocrats die al 25+ jaar op rij het dividend verhogen).
- Voordeel: Het begindividend is misschien lager (bijv. 2%), maar door jaarlijkse verhogingen groeit je effectieve rendement op je oorspronkelijke inleg (Yield on Cost) gestaag door.
Waar moet je praktisch op letten?
Als je start met dividendbeleggen zijn er een paar praktische en fiscale zaken die je niet over het hoofd mag zien:
- Ex-dividend datum: Om recht te hebben op het dividend, moet je het aandeel bezitten vóór de zogenaamde Ex-Dividend Date. Koop je het op of na deze datum, dan gaat de uitkering naar de vorige eigenaar.
- Dividendbelasting & W-8BEN: In veel landen wordt bronbelasting ingehouden op dividend. Beleg je in Amerikaanse aandelen? Vul dan bij je broker het W-8BEN-formulier in om te voorkomen dat je dubbel belasting betaalt.
- Spreiding via ETF’s: Wil je niet zelf losse aandelen analyseren? Je kunt ook kiezen voor een Dividend ETF. Dit is een mandje van tientallen of honderden dividendaandelen waarmee je in één klap wereldwijde spreiding aanbrengt.