
Veel beleggers stellen zichzelf regelmatig dezelfde vraag: “Is dit wel het juiste moment om in te stappen?” Wie wacht op het juiste moment, loopt het risico de boot te missen of juist op het piekmoment al zijn spaargeld in te zetten.
Gelukkig is er een beproefde methode om deze onzekerheid te verminderen: Dollar-Cost Averaging (DCA), in het Nederlands beter bekend als periodiek beleggen. Met deze strategie hoef je het juiste instapmoment niet te bepalen en bouw je stap voor stap aan je vermogen.
Wat is periodiek beleggen?
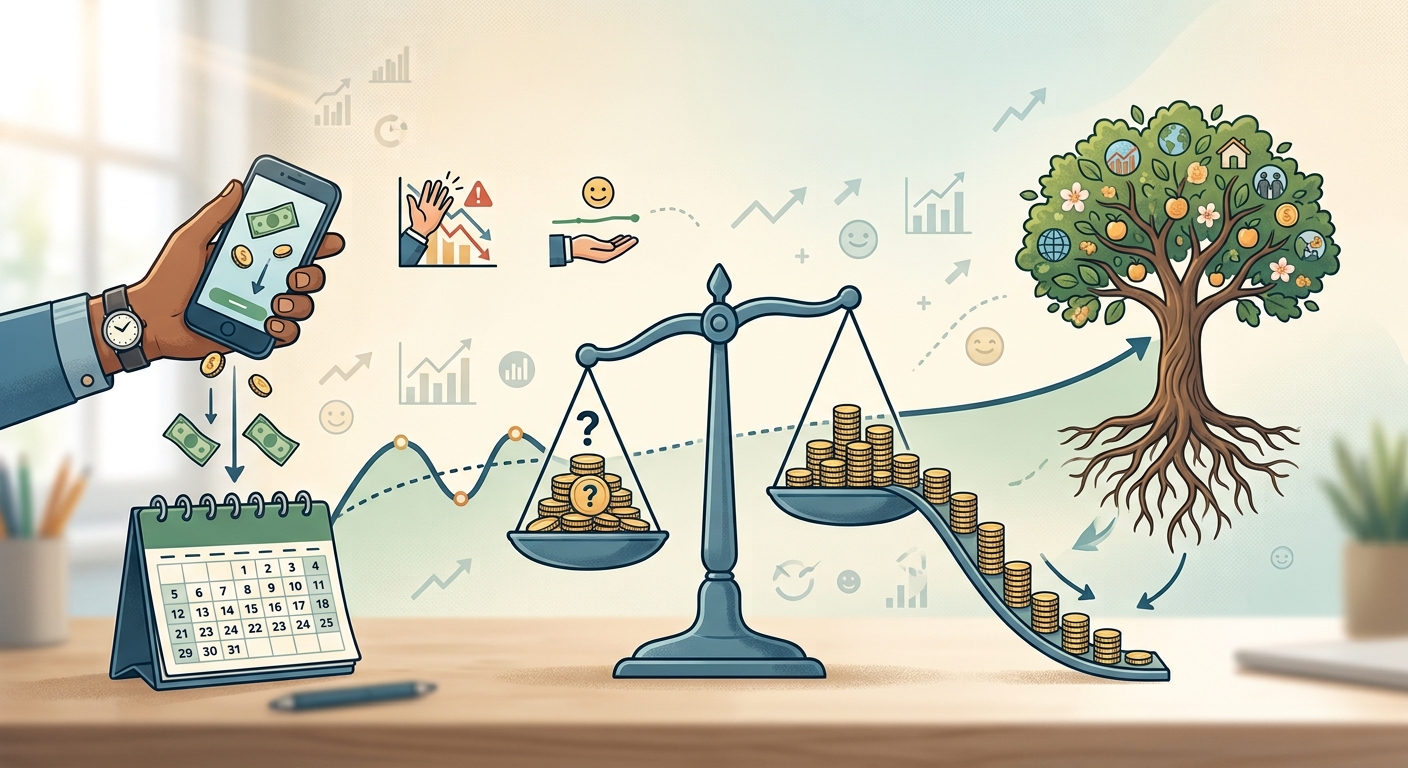
Periodiek beleggen (Dollar-Cost Averaging, DCA) is een strategie waarbij je op vaste momenten (bijvoorbeeld elke eerste dag van de maand) een vast bedrag (bijvoorbeeld € 100 of € 250) belegt, ongeacht wat de beurskoersen op dat moment doen.
Of de markt nu stijgt, daalt of weinig verandert: jij legt trouw hetzelfde bedrag in.
Het wiskundige voordeel:
- Bij hoge koersen koop je automatisch minder stuks of participaties van een fonds.
- Bij lage koersen (in een dip of crash) koop je automatisch meer stuks voor hetzelfde bedrag.
Hierdoor koop je tegen verschillende koersen en spreid je je instapmomenten. Dat verkleint de afhankelijkheid van één specifiek instapmoment, maar voorkomt geen verliezen.
Waarom zou je kiezen voor periodiek beleggen?
A. Geen markttiming stress
Niemand kan met 100% zekerheid voorspellen wat de beurs morgen, volgende week of volgend jaar gaat doen. Door maandelijks in te leggen, hoef je de markt niet te voorspellen. Je belegt door alle golven van de economie heen.
B. Bescherming tegen emotionele valkuilen
De twee grootste valkuilen van een belegger zijn FOMO (angst om de boot te missen) en paniek. Bij een beurscrash durven mensen vaak niet in te stappen uit angst voor verdere dalingen. Met een automatische periodieke inleg blijf je volgens je plan beleggen, ook als de beurs daalt.
C. Toegankelijk en laagdrempelig
Je hebt geen groot bedrag of een erfenis nodig om te beginnen. Bij de meeste brokers en banken kun je al vanaf € 25 of € 50 per maand een automatische periodieke order instellen.
Periodiek beleggen vs. in één keer beleggen (lump sum)
Soms beschik je over een groter bedrag ineens (bijvoorbeeld een bonus, vakantiegeld of spaargeld). Wat is dan beter?
- Lump Sum (in één keer): Historisch gezien levert in één keer beleggen vaak een hoger rendement op dan het spreiden van hetzelfde bedrag over meerdere maanden. Je geld is dan immers eerder volledig belegd.
- Dollar-Cost Averaging (spreiden): Qua psychologische rust wint DCA vrijwel altijd. Als je vandaag een groot bedrag in één keer belegt en de beurs valt morgen met 15% terug, levert dat enorme stress op. Door de inleg over bijvoorbeeld 6 tot 12 maanden te spreiden, verzacht je het risico op een slechte timing.
Zo begin je met periodiek beleggen
- Kies een breed spreidende ETF of indexfonds: Een wereldwijde aandelenindex, zoals de MSCI World (die grote en middelgrote bedrijven uit ontwikkelde landen omvat), is een veelgebruikte keuze voor periodiek beleggen.
- Bepaal je maandelijkse inleg: Kies een bedrag dat je maandelijks gemakkelijk kunt missen zonder dat je noodreserve (buffer) in gevaar komt.
- Automatiseer de overboeking: Stel een periodieke bankoverschrijving in naar je beleggingsrekening, direct nadat je salaris is gestort.
- Stel een automatische order in: Veel brokers bieden de optie om maandelijks automatisch een specifieke ETF of fonds aan te kopen.
- Houd vast aan je strategie: Laat de markt zijn werk doen op de lange termijn en blijf bij je strategie.